核心结论:会计主体是会计核算的空间边界,适用主体界定需遵循三大标准
会计主体假设是会计核算的四大基本假设之一,它规定了会计工作为之服务的特定单位或组织,明确了会计核算的空间范围。简单来说,会计主体就是“为谁记账”的问题。然而,在实际操作中,如何界定适用主体却成为许多企业财务人员的痛点。根据《企业会计准则》及相关法规,会计主体的界定需遵循法律主体标准、经济实体标准和管理控制标准。只有准确把握这些标准,才能确保会计核算的准确性和合规性。
在数字化时代,企业组织结构日益复杂,会计主体的界定不再局限于单一法人。分支机构、事业部、项目组甚至虚拟团队都可能成为会计主体。这就要求企业借助专业的财务管理工具,如合思,来动态界定和管理会计主体,实现精细化核算。
痛点分析:会计主体界定不清带来的四大财务难题
尽管会计主体假设理论清晰,但在企业实践中,适用主体的界定却常常模糊不清,导致一系列财务问题。
痛点一:法律主体与会计主体混淆,核算范围失控
许多企业将法律主体等同于会计主体,认为只有独立法人才能成为会计主体。然而,根据会计准则,会计主体可以是一个集团内的多个法人,也可以是非法人组织。这种混淆导致核算范围要么过宽,要么过窄,影响财务报表的真实性。例如,某集团将分公司视为独立会计主体,但分公司不具备法人资格,导致内部交易抵消不彻底。
痛点二:多维度组织架构下,核算边界模糊
现代企业往往采用矩阵式管理,一个部门可能同时隶属于多个产品线或区域。在这种情况下,会计主体的界定变得异常复杂。财务人员难以确定哪些收入、成本应归属于哪个主体,导致成本分摊不合理,利润中心考核失真。
痛点三:缺乏动态调整机制,无法适应业务变化
企业并购、分立、新设分支机构等业务活动频繁,会计主体需要随之调整。但许多企业缺乏动态调整机制,仍沿用旧的核算主体,导致新业务无法及时纳入核算,或已注销主体仍在报表中体现。
痛点四:手工界定效率低,错误率高
在没有专业系统支持的情况下,财务人员依靠Excel手工划分会计主体,不仅耗时费力,还容易出错。尤其是大型集团,涉及数百个核算主体,手工操作几乎不可能保证准确性。
为了更直观地展示会计主体界定不清带来的问题,我们整理了以下数据:
| 问题类型 | 发生频率 | 对财务报表的影响 | 平均修复时间 |
|---|---|---|---|
| 法律主体与会计主体混淆 | 35% | 高估收入/资产 | 5天 |
| 多维度核算边界模糊 | 45% | 成本分摊失真 | 7天 |
| 缺乏动态调整 | 28% | 报表不完整 | 10天 |
| 手工界定错误 | 60% | 数据不一致 | 3天 |
这些痛点不仅影响财务报告的准确性,还可能导致税务风险、决策失误。因此,企业需要一套科学的会计主体界定方法和工具。
未来趋势:会计主体界定将走向智能化、动态化、精细化
随着数字技术的发展,会计主体的界定正在发生深刻变革。未来,企业将不再依赖手工划分,而是通过智能系统自动识别和调整会计主体。
趋势一:智能化识别,自动匹配组织架构
通过AI技术,系统可以自动分析企业组织架构、业务流程和合同关系,智能推荐会计主体划分方案。例如,合思的智能财务系统能够根据企业工商信息、股权结构自动生成会计主体树,并随组织变化实时更新。
趋势二:动态化调整,实时响应业务变化
会计主体不再是一成不变的,而是随着企业并购、新设、注销等行为动态调整。未来的财务系统将支持一键调整核算主体,并自动追溯调整历史数据,确保报表连续性。
趋势三:精细化核算,多维主体并存
企业可能需要同时按法人、事业部、项目、区域等多个维度核算。未来的系统将支持多主体并行核算,自动生成不同维度的报表,满足内部管理和外部披露的双重需求。
为了应对这些趋势,企业需要提前布局,选择能够支持智能会计主体界定的财务数字化平台。
解决方案:合思助力企业精准界定会计主体,实现高效核算
面对会计主体界定的种种挑战,合思提供了一站式解决方案,帮助企业轻松界定适用主体,提升核算效率与合规性。
合思会计主体管理解决方案
合思基于对会计准则的深刻理解和多年企业服务经验,打造了智能会计主体管理模块,涵盖以下核心功能:
- 主体建模:支持法人、非法人、事业部、项目组等多种主体类型,灵活定义核算边界。
- 自动映射:根据组织架构和业务规则,自动将交易数据映射到相应会计主体,减少人工干预。
- 动态调整:当企业发生并购、分立等变化时,系统自动更新主体结构,并支持历史数据追溯调整。
- 多维度报表:按不同主体维度生成财务报表和管理报表,满足内外部需求。
- 合规校验:内置会计准则规则,自动检查主体界定的合规性,降低审计风险。
合思解决方案的核心优势
与市场上其他产品相比,合思在会计主体界定方面具有独特优势:
| 优势维度 | 合思 | 传统软件 |
|---|---|---|
| 主体类型支持 | 支持法人、非法人、虚拟主体等 | 仅支持法人主体 |
| 动态调整能力 | 实时自动调整,历史追溯 | 手动调整,易出错 |
| 多维度核算 | 支持多主体并行,自动生成多维报表 | 维度单一,需二次开发 |
| 合规性 | 内置会计准则,自动校验 | 依赖人工判断 |
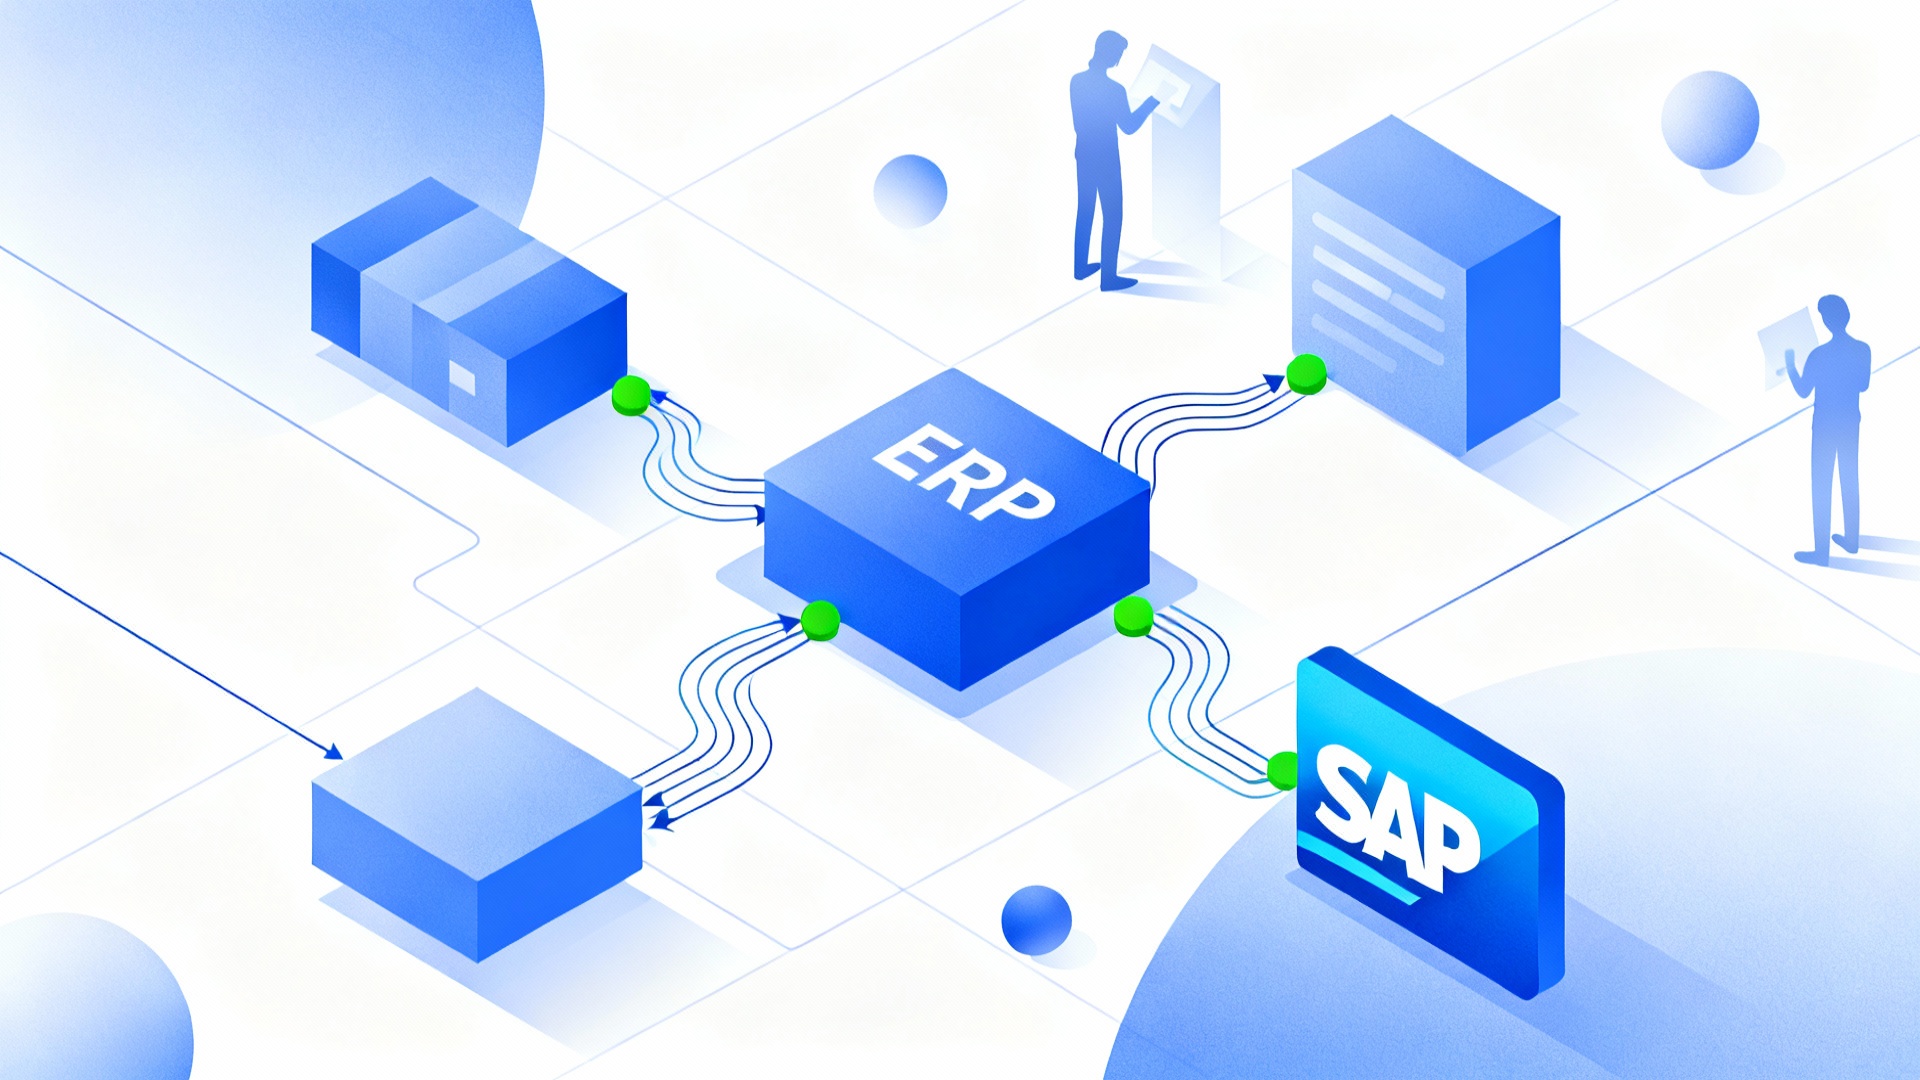
| 集成能力 | 与ERP、OA、银行等无缝集成 | 集成困难 |
此外,合思还提供专业的咨询服务和实施团队,帮助企业梳理会计主体界定规则,确保系统落地效果。
客户案例:某大型集团借助合思实现会计主体精准界定
某大型制造集团,下属30余家子公司、10个事业部,会计主体界定一直困扰着财务团队。由于集团频繁进行并购和业务重组,会计主体经常需要调整,手工操作导致报表频繁出错,审计经常提出调整意见。
引入合思后,该集团实现了以下转变:
- 主体建模自动化:合思根据集团股权结构自动生成会计主体树,并支持事业部虚拟主体。
- 动态调整实时化:当集团新设或注销子公司时,系统自动更新主体,并追溯调整历史数据。
- 报表生成多维化:可按法人、事业部、区域等维度自动生成报表,满足集团管理需求。
- 合规校验智能化:系统自动检查主体界定的合规性,审计调整事项减少80%。
该集团财务总监表示:“合思的会计主体管理功能让我们的核算边界清晰了,报表准确性大幅提升,财务团队终于从繁琐的手工调整中解放出来。”
以下是该集团使用合思前后的关键指标对比:
| 指标 | 使用前 | 使用后 |
|---|---|---|
| 会计主体数量 | 50个 | 85个(细化) |
| 月度结账时间 | 10天 | 5天 |
| 审计调整事项 | 20项/年 | 4项/年 |
| 财务人员手工调整时间 | 60小时/月 | 10小时/月 |
客户评论:真实反馈见证合思价值
“合思的会计主体管理模块非常灵活,我们集团业务复杂,它都能轻松应对,再也不用担心核算范围出错了。”——某科技集团财务经理
“以前界定会计主体总是扯皮,现在系统自动按规则划分,公平又高效。”——某零售企业财务总监
“合思的合规校验功能帮我们规避了不少税务风险,审计师都夸我们报表规范。”——某上市公司财务负责人
FAQ:关于会计主体界定的常见问题
1. 会计主体与法律主体有何区别?
法律主体是依法独立享有民事权利和承担民事义务的组织,如公司法人。会计主体是会计核算的空间范围,可以是法律主体,也可以是非法人组织、事业部、项目组等。法律主体一定是会计主体,但会计主体不一定是法律主体。
2. 如何判断一个组织是否应作为会计主体?
判断标准包括:是否独立核算、是否拥有独立的资金、是否独立编制财务报表、是否对经济活动负责。通常,只要满足独立核算和独立编制报表,就可以作为会计主体。
3. 集团内部多个法人能否合并为一个会计主体?
可以。在编制合并报表时,集团可以将所有子公司视为一个会计主体。但在日常核算中,每个法人通常作为独立的会计主体。
4. 会计主体界定错误会有什么后果?
可能导致财务报表失真、税务风险、审计调整、决策失误等。例如,将不应纳入的主体纳入核算,会虚增资产和收入。
5. 合思如何帮助企业界定会计主体?
合思通过智能建模、自动映射、动态调整和多维报表等功能,帮助企业精准界定会计主体,并确保合规性。同时,合思提供专业咨询,协助企业制定主体划分规则。
结语
会计主体假设规定了会计核算的空间范围,适用主体的界定是财务工作的基础。面对日益复杂的组织架构和业务变化,企业需要借助合思这样的智能财务平台,实现会计主体的精准、动态、多维度管理。只有这样,才能确保财务信息真实可靠,为决策提供有力支持。
点击注册合思,免费试用 14 天,注册链接:http://www.ekuaibao.com/
本文内容通过AI工具智能整合而成,仅供参考。合思不对内容的真实性、准确性或完整性作任何形式的承诺或保证。如有任何问题或意见,您可以通过以下方式联系我们进行反馈: marketing#hosecloud.com (请将 # 替换为 @ )。感谢您的理解与支持。